Como planejar uma poupança colaborativa para a primeira viagem a dois
Especialistas apontam que organizar metas financeiras compartilhadas exige transparência, regras claras e divisão proporcional.
Planejar a primeira viagem a dois vai muito além de escolher o destino e as datas, exigindo organização financeira rigorosa e alinhamento de expectativas entre o casal. Especialistas em finanças pessoais apontam que a criação de uma poupança colaborativa transforma o dinheiro em uma ferramenta de liberdade e ajuda a alcançar objetivos comuns sem desgastes na relação.
O primeiro passo para estruturar qualquer meta financeira conjunta é a transparência radical. Antes de definir valores, o casal deve sentar-se para mapear receitas, dívidas e hábitos de consumo de forma aberta e sem julgamentos. Especialistas lembram que o orçamento doméstico precisa ser tratado como um dado neutro, permitindo que ambos enxerguem a realidade financeira com clareza.
Na hora de custear as despesas do lar e acumular recursos para projetos como férias, os casais podem recorrer a diferentes modelos matemáticos. A divisão 50/50 funciona bem quando as rendas são parecidas, mas a contribuição proporcional à renda costuma ser mais justa e evita atritos quando há uma diferença relevante nos salários líquidos de cada parceiro.
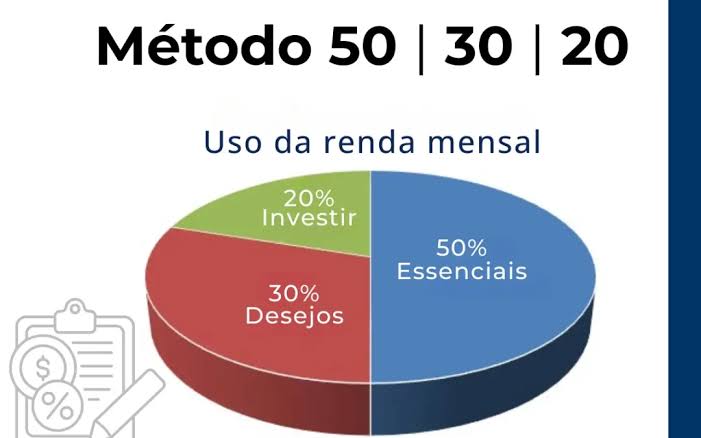
Outra alternativa muito recomendada é o modelo híbrido ou de três contas. Nesse formato, cada parceiro destina uma porcentagem combinada para uma conta ou caixa comum voltada às despesas essenciais e aos objetivos compartilhados, enquanto o restante da renda permanece em contas individuais para gastos livres, preservando a autonomia pessoal.
Para garantir que a poupança da viagem não seja comprometida por imprevistos, os planejadores financeiros reforçam a necessidade de blindar primeiro uma reserva de emergência. O colchão financeiro ideal deve cobrir de seis a doze meses do custo de vida essencial da família e ficar armazenado em aplicações seguras de alta liquidez, como o Tesouro Direto ou CDBs.
No caso específico de metas de médio prazo, como viagens e passeios, o uso de aplicativos de controle financeiro ou subcontas separadas facilita o acompanhamento do progresso. Essas ferramentas permitem definir um valor-alvo, calcular o plano de contribuições mensais e visualizar de forma transparente o quanto cada um já economizou para o projeto.
Por fim, estabelecer reuniões periódicas para revisar o orçamento e celebrar os avanços ajuda a manter o foco no objetivo. Com diálogo aberto, regras bem definidas e metas estruturadas, o planejamento de uma viagem a dois deixa de ser motivo de estresse e passa a ser uma construção conjunta de momentos inesquecíveis.
Fontes consultadas
- Juntar as contas do casal ajuda no planejamento? valor.globo.com
- Como alinhar dinheiro e propósito a dois sem brigar por contas sejahojediferente.com
- Divisão de contas do casal: 50/50 ou proporcional? despezzas.com
- Dinheiro a Dois em 2026: Como Organizar Finanças sem Briga credited.com.br
- Qual aplicativo pode me ajudar a definir e acompanhar metas de poupança para um fundo de emergência ou uma viagem? support.grassfeld.com