Especialistas detalham como calcular o custo de vida e organizar as finanças
Planejamento financeiro exige mapeamento rigoroso de despesas essenciais e a criação de uma reserva de emergência adequada à realidade de cada família.
A gestão do orçamento doméstico requer planejamento rigoroso para evitar que imprevistos financeiros comprometam a estabilidade das famílias. Na avaliação de especialistas em finanças pessoais, o erro mais comum é viver sob a ilusão da estabilidade perpétua, o que deixa o orçamento vulnerável a acidentes domésticos, despesas médicas imprevistas, avarias mecânicas ou à perda abrupta de fontes de rendimento.
Para construir uma rede de segurança sustentável, a recomendação técnica indica que o fundo de emergência deve equivaler a pelo menos seis meses de despesas estritamente essenciais. Esse horizonte temporal considera o ciclo médio do mercado laboral para a recolocação profissional e protege investimentos de longo prazo contra resgates forçados em momentos de baixa de mercado.
O primeiro passo para alcançar esse objetivo consiste em realizar uma auditoria detalhada nos extratos bancários, faturas e recibos referentes aos últimos meses. Esse retrato fiel permite separar os gastos supérfluos das despesas indispensáveis, superando a resistência psicológica em enfrentar os números reais do orçamento.
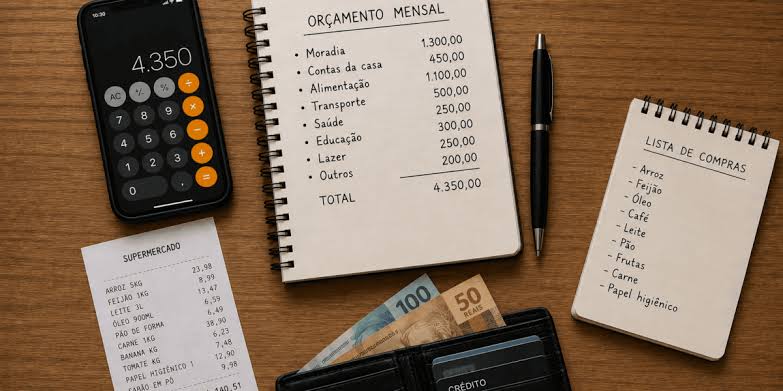
A fórmula prática para definir a reserva envolve mapear custos fixos como habitação, alimentação básica, encargos com energia e telecomunicações, transportes indispensáveis, além de seguros obrigatórios e créditos em curso. O valor total dessas despesas mensais essenciais deve ser multiplicado por seis, resultando no montante intocável que a família precisa acumular.
Para quem considera a meta inicial inalcançável, os planejadores financeiros sugerem uma abordagem incremental. O processo pode começar com o estabelecimento de uma micrometa de segurança menor, automatizando transferências mensais fixas logo após o recebimento dos rendimentos para alimentar a reserva de forma gradual e consistente.
Além da formação de reservas, o estabelecimento de metas financeiras de curto, médio e longo prazo ajuda a transformar objetivos em realidade. Especialistas ressaltam que o planejamento precisa considerar o orçamento disponível, o prazo estipulado e o perfil de risco do investidor, utilizando aplicações de alta liquidez para o curto prazo e ativos com maior potencial de rentabilidade para horizontes distantes.
Fontes consultadas
- O fundo de emergência que devia ter (e provavelmente não tem) diariodistrito.sapo.pt
- Metas financeiras: como definir, calcular e alcançar seus objetivos infomoney.com.br
- Ganhar bem não é só questão de salário: entenda o que define seu padrão de vida | G1 g1.globo.com
- Capacidade, dimensões e eficiência energética orientam a compra de geladeiras antes da Black Friday prnewswire.com
- Cesta básica sobe 13,08% em um ano em Camaçari e registra alta mais que duas vezes superior à de Salvador cn1.com.br