Estratégias para organizar o orçamento doméstico e economizar
Especialistas apontam que métodos como a regra 50-30-20 e técnicas tradicionais ajudam a controlar despesas e realizar planos de longo prazo.
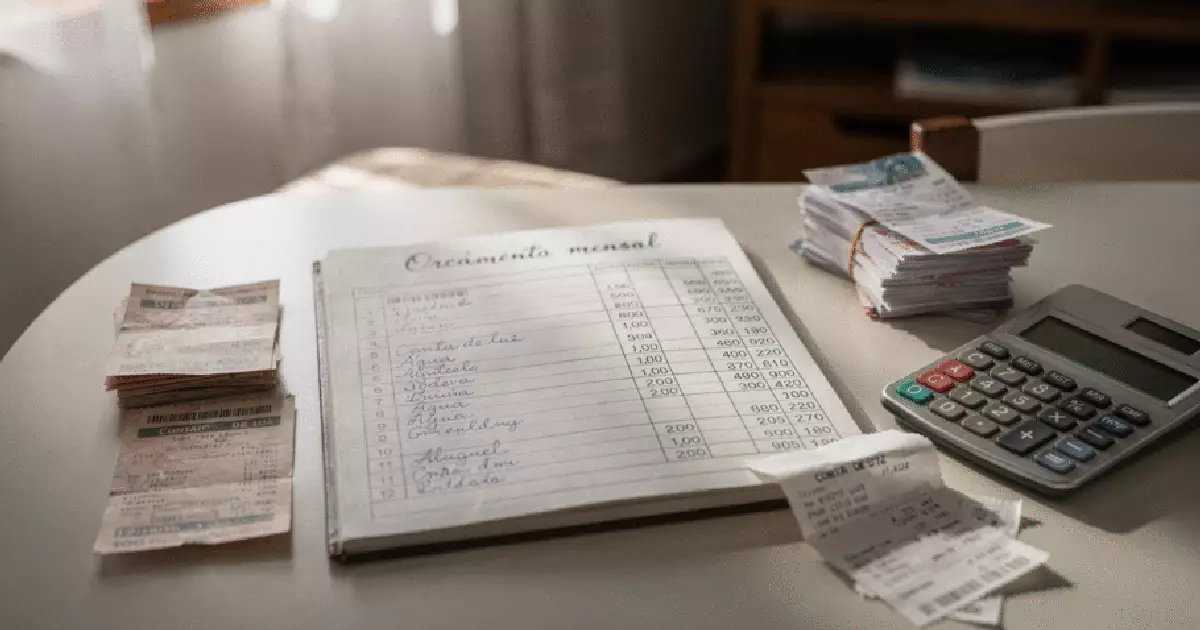
Chegar ao fim do mês sem saber para onde o dinheiro foi é um desafio comum para muitas pessoas, tornando o orçamento doméstico uma ferramenta essencial para mapear entradas e saídas. A prática consiste em registrar de forma organizada todas as receitas e despesas durante um período, permitindo identificar o destino do saldo e estabelecer limites claros para o consumo sem a necessidade de eliminar todo o lazer.
Para estruturar o controle financeiro do zero, o primeiro passo consiste em calcular a renda líquida, somando salários e ganhos extras. Em seguida, recomenda-se reunir todos os gastos de um mês completo por meio de extratos e comprovantes, separando as despesas em fixas, como aluguel e mensalidades, e variáveis, a exemplo de mercado e farmácia. Por fim, o comparativo entre o que entra e o que sai indica se há espaço para investimentos ou se o orçamento está sendo coberto por dívidas.
Uma das abordagens mais populares para distribuir a renda é a regra 50-30-20, divulgada no livro All Your Worth. O método propõe destinar 50% da receita líquida para necessidades básicas, 30% para desejos e estilo de vida, e 20% para objetivos financeiros, como a formação de uma reserva de emergência ou a quitação de débitos. Caso a realidade da família seja diferente, com custos de moradia elevados, os percentuais podem ser adaptados para proporções mais realistas, como 70-20-10.
Além das ferramentas digitais e planilhas, métodos tradicionais como o Kakebo, sistema japonês criado em 1904, apostam na escrita manual e na reflexão sobre os hábitos de consumo. A prática estimula a realização de perguntas antes de cada aquisição, avaliando a real necessidade do item e reduzindo compras por impulso por meio de um registro detalhado em categorias de sobrevivência, lazer e imprevistos.
A educação financeira também desempenha um papel central na concretização de projetos pessoais, como a compra da casa própria ou a realização de viagens. De acordo com Emanuelle Siqueira de Azevedo, gerente de uma agência do Sicoob no Norte Fluminense, conhecer a própria realidade financeira e separar despesas é fundamental para evitar endividamentos precipitados. "Conhecer a própria realidade financeira é fundamental, separando as despesas fixas das variáveis e colocando na ponta do lápis quanto é o ganho e o gasto mensal", explicou.
A especialista ressalta ainda que assumir compromissos financeiros por impulso pode comprometer a renda futura. Para quem planeja aquisições sem urgência, alternativas como o consórcio surgem como opções sem juros de financiamento que contemplam desde bens materiais até serviços e procedimentos estéticos, dependendo da necessidade de cada associado.
Para reduzir despesas cotidianas sem perder a qualidade de vida, especialistas sugerem revisar assinaturas não utilizadas, renegociar contratos de serviços, planejar compras de mercado com antecedência e aguardar um intervalo de vinte e quatro horas antes de fechar novas compras. Manter o hábito de atualizar os números por alguns minutos semanalmente evita que os custos saiam do controle e garante maior estabilidade financeira a longo prazo.
Fontes consultadas
- Kakebo: o método japonês mais famoso para economizar dinheiro pode transformar sua relação com as finanças terra.com.br
- Orçamento doméstico: como organizar as finanças com a regra 50-30-20 noticiadamanha.com.br
- Compra planejada: Saiba como organizar as finanças para realizar sonhos | G1 g1.globo.com