CDB, LCI e LCA: entenda as diferenças e como escolher o melhor investimento
Conhecer as particularidades de cada modalidade de renda fixa é fundamental para alinhar a carteira aos seus objetivos financeiros e tolerância ao risco.
A renda fixa permanece como um dos pilares fundamentais para o investidor brasileiro que busca previsibilidade e proteção patrimonial. Entre as opções mais comuns no mercado, destacam-se o Certificado de Depósito Bancário (CDB), a Letra de Crédito Imobiliário (LCI) e a Letra de Crédito do Agronegócio (LCA). Embora compartilhem a natureza de serem títulos de dívida, cada um possui características distintas de tributação, liquidez e garantia que devem ser avaliadas antes da aplicação.
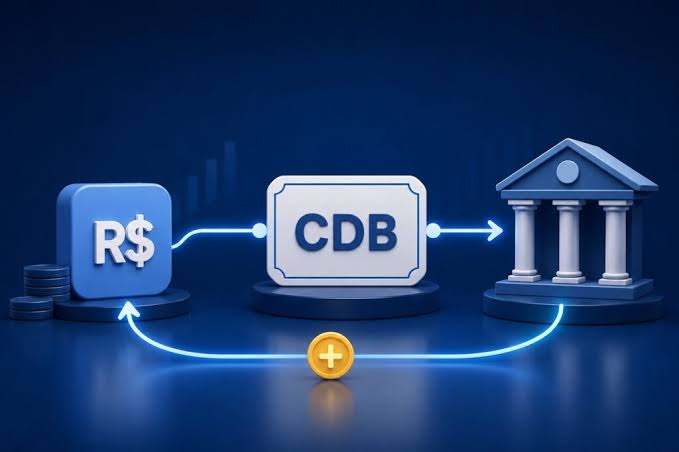
O CDB é um título emitido por bancos para captar recursos, sendo um dos investimentos mais populares. Sua rentabilidade pode ser prefixada, pós-fixada ou atrelada à inflação. Uma característica central do CDB é a incidência de Imposto de Renda sobre os rendimentos, seguindo uma tabela regressiva que diminui conforme o tempo de permanência do dinheiro aplicado. Por outro lado, LCIs e LCAs são títulos voltados ao financiamento de setores específicos — imobiliário e agronegócio, respectivamente — e possuem como principal atrativo a isenção de Imposto de Renda para pessoas físicas.
A escolha entre esses ativos deve considerar o retorno líquido, ou seja, o valor que efetivamente permanece no bolso do investidor após os descontos. Em cenários de taxas de juros elevadas, como a Selic em 13,75% ao ano, os títulos pós-fixados que acompanham o CDI tornam-se atrativos. Contudo, é essencial comparar a rentabilidade bruta de um CDB com a isenção oferecida pelas LCIs e LCAs para verificar qual opção entrega o melhor resultado final em prazos equivalentes.
Um ponto de atenção crucial para o investidor é o risco de crédito do emissor. CDBs, LCIs e LCAs contam com a proteção do Fundo Garantidor de Créditos (FGC), que assegura o reembolso de até R$ 250 mil por CPF e por instituição financeira, respeitando um teto global de R$ 1 milhão a cada quatro anos. Essa garantia oferece uma camada extra de segurança, mas não elimina a necessidade de analisar a saúde financeira da instituição emissora antes de realizar o aporte.
A liquidez é outro fator determinante. Enquanto alguns CDBs oferecem resgate diário, permitindo maior flexibilidade em caso de emergências, muitas LCIs e LCAs possuem prazos de carência mais longos, exigindo que o capital fique imobilizado até o vencimento. Portanto, o investidor deve alinhar a escolha do produto com a sua necessidade de acesso ao dinheiro, evitando que a busca por uma rentabilidade maior comprometa a disponibilidade de recursos para imprevistos.
Além da análise técnica, especialistas recomendam uma visão holística do portfólio. A recente discussão sobre a tributação de dividendos e o Imposto de Renda para Pessoa Física Mínimo (IRPFM) trouxe novos elementos para o planejamento de investidores de alta renda. Embora a isenção de impostos seja uma vantagem histórica de LCIs e LCAs, a composição total do patrimônio e a carga tributária global do contribuinte devem ser avaliadas para que a estratégia de alocação seja eficiente e condizente com o cenário econômico vigente.
Fontes consultadas
- CDB, LCI ou Tesouro Direto: o risco que muitos investidores ignoram opetroleo.com.br
- Cadeirinha no carro: o que diz a lei, qual dispositivo usar e como instalar corretamente quatrorodas.abril.com.br
- Investimentos em 2026: veja 8 critérios para escolher a melhor corretora gazetabrasil.com.br
- Mais ricos estão trocando LCI por CDB por causa do imposto sobre dividendos, mas será que vale mesmo a pena? seudinheiro.com
- Quanto rende R$ 1 mil em poupança, Tesouro Direto e CDB com manutenção da Selic em 13,75% valorinveste.globo.com