Tesouro Direto e Renda Fixa superam a caderneta de poupança
Simulações financeiras apontam que opções pós-fixadas e títulos públicos oferecem retornos superiores no cenário de juros elevados.
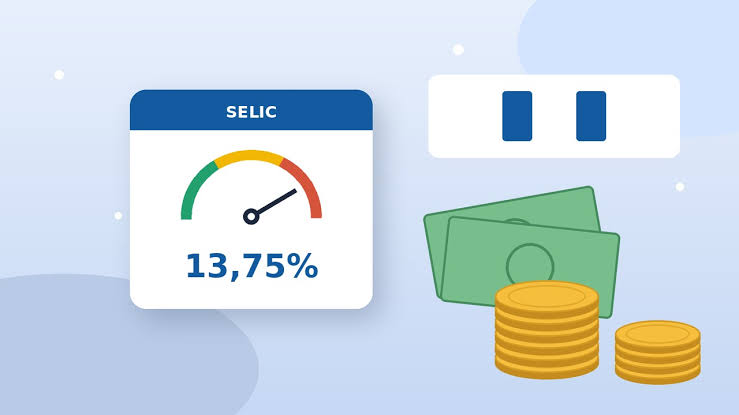
A manutenção da taxa básica de juros, a Selic, em 13,75% ao ano pelo Comitê de Política Monetária (Copom), do Banco Central, recoloca em debate a rentabilidade das aplicações conservadoras no Brasil. Com o encerramento do ciclo de reduções anteriores, a renda fixa permanece no centro das atenções dos investidores que buscam segurança, mas análises recentes indicam que a tradicional caderneta de poupança tem ficado atrás de alternativas como o Tesouro Direto e os Certificados de Depósito Bancário (CDBs).
Simulações de mercado comparando o comportamento de aportes iniciais em diferentes modalidades mostram que o retorno da poupança costuma ser o menor entre as opções de renda fixa. Enquanto a caderneta rende 0,5% ao mês mais a Taxa Referencial (TR) quando a Selic supera 8,5% ao ano, investimentos atrelados ao CDI, a exemplo de CDBs emitidos por bancos médios e o Tesouro Selic, entregam resultados líquidos mais expressivos mesmo após a incidência do Imposto de Renda.
No caso dos CDBs pós-fixados que remuneram 105% do CDI, projeções indicam que uma aplicação inicial de R$ 1 mil pode alcançar ganhos consideráveis ao longo de períodos de médio prazo. Títulos públicos negociados pelo Tesouro Direto, como o Tesouro Selic, também acompanham de perto os juros básicos da economia e atraem poupadores interessados em formar reservas de emergência com liquidez e previsibilidade, contando com a proteção de garantias governamentais.
Apesar de a poupança manter a vantagem da simplicidade operacional e da isenção total de Imposto de Renda para pessoas físicas, especialistas apontam que o efeito dos juros compostos faz com que a diferença de rentabilidade aumente no longo prazo. Além disso, a caderneta possui uma regra de remuneração restrita à data de aniversário do depósito, fazendo com que saques antecipados resultem na perda do rendimento acumulado daquele período sobre o valor retirado.
Dados recentes do setor bancário refletem essa perda de competitividade da caderneta, que tem registrado saídas líquidas bilionárias ao longo dos meses. Embora o volume total depositado continue na casa de trilhões de reais, o movimento demonstra que uma parcela crescente de depositantes busca alternativas mais rentáveis para proteger o poder de compra diante da inflação e dos patamares elevados da taxa Selic.
No mesmo contexto de busca por alternativas de aplicação, novos produtos voltados à formação de reservas financeiras vêm ganhando espaço no mercado nacional. Títulos específicos criados para esse público reúnem características como negociação digital contínua e ausência de volatilidade diária por marcação a mercado, atraindo centenas de milhares de investidores em poucos meses de operação e ampliando as opções para quem deseja fugir dos rendimentos mais baixos das cadernetas tradicionais.
Fontes consultadas
- Selic a 13,75%: quanto rendem R$ 1 mil? seucreditodigital.com.br
- HALLOWEEN E DIA DA POUPANÇA: COINCIDÊNCIA? ACHO QUE NÃO | Bahia Econômica bahiaeconomica.com.br
- Quanto R$ 46 milhões da Mega-Sena rendem por mês na poupança, Tesouro Direto e CDB | Rádio Itatiaia itatiaia.com.br
- Ranking de investimentos de outubro: CDI bate poupança mesmo com IR e Ibovespa fica na lanterna melhorinvestimento.net
- Restrito ao Banco do Brasil, Tesouro Reserva chega a R$ 8 bilhões em apenas cinco meses; o que explica o sucesso do novo título público? seudinheiro.com