Especialistas discutem planejamento financeiro e a criação de reservas
Profissionais de investimento e produtividade apontam estratégias para acumular patrimônio e gerenciar metas a longo prazo.
O planejamento financeiro e a construção de reservas de emergência ganham relevância diante de cenários econômicos desafiadores e do aumento no custo de vida global. Especialistas em investimentos e produtividade apontam que o segredo para manter a estabilidade financeira reside na criação de hábitos consistentes, na redução da dependência de força de vontade diária e no uso estratégico de ferramentas de acúmulo de patrimônio, como planos de previdência complementar.
Segundo consultores da área financeira, o acúmulo de recursos deve começar assim que o indivíduo passa a receber uma renda regular. A recomendação é estabelecer um valor fixo ou um percentual periódico para guardar todos os meses, priorizando a constância em detrimento de quantias rígidas iniciais. O tempo é apontado como um fator fundamental para que o patrimônio se desenvolva de maneira orgânica ao longo dos anos.
No entanto, muitos trabalhadores enfrentam dificuldades para poupar devido ao peso das despesas essenciais, como moradia e alimentação. Pesquisas recentes indicam que uma fatia expressiva da força de trabalho em países desenvolvidos recorre a atividades paralelas para conseguir fechar as contas. O encarecimento da habitação ao longo dos anos tem feito com que metas importantes, incluindo a formação de reservas financeiras e o planejamento para a aposentadoria, sejam adiadas.
Para quem busca alternativas de longo prazo, ferramentas como a previdência privada ganham destaque, dividindo-se entre modalidades como o PGBL e o VGBL. O primeiro modelo é frequentemente recomendado para quem declara o Imposto de Renda pelo formulário completo, permitindo abatimentos sobre a renda bruta, enquanto o segundo serve como complemento. Especialistas ressaltam, contudo, que planos de previdência não devem ser utilizados como reservas de emergência, visto que possuem travas e prazos específicos para resgates.
Em paralelo ao planejamento financeiro estrito, especialistas em comportamento humano sugerem que a disciplina na gestão de recursos e metas pessoais está ligada à criação de sistemas antecipados, e não ao esforço constante de autocontrole. A força de vontade, segundo essa perspectiva, deve ser tratada como um recurso escasso, semelhante a uma reserva de emergência, sendo acionada pontualmente para estabelecer restrições ambientais, temporais ou financeiras que facilitem as escolhas cotidianas.
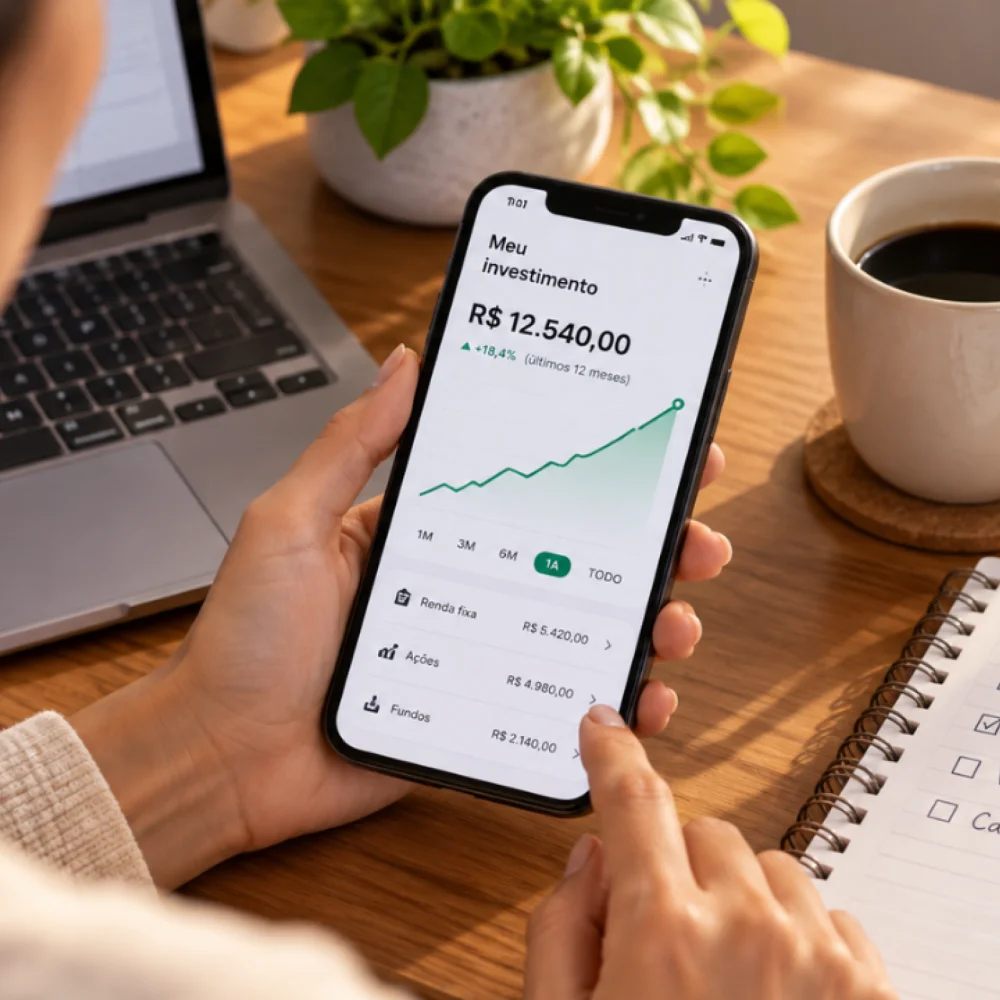
Dessa forma, automatizar transferências para contas de investimento, limitar o acesso a distrações e criar compromissos financeiros antecipados ajudam a reduzir a resistência mental para poupar e cumprir objetivos. A integração entre controle emocional e planejamento financeiro estruturado mostra-se indispensável para enfrentar as incertezas econômicas e garantir maior segurança nas próximas décadas.
Fontes consultadas
- Fazenda na Argentina trocou 3.500 ovelhas por uma reserva com mais de 3.000 guanacos correiodoestado.com.br
- Quanto guardar para a aposentadoria? Especialista explica como se preparar | Jornal do Comércio jornaldocomercio.com
- França libera até 2 bilhões de euros em crédito para produtor rural prejudicado pela seca novacana.com
- Mais de 60% dos trabalhadores dos EUA recorrem a bicos para fechar as contas diariodocentrodomundo.com.br
- Pessoas disciplinadas não têm mais força de vontade. Elas precisam de menos dela, diz especialista exame.com