Guia prático orienta profissionais autônomos a elevarem o score de crédito
Estratégias envolvem comprovação de renda, regularização de pendências e uso de ferramentas financeiras para facilitar o acesso a limites maiores.
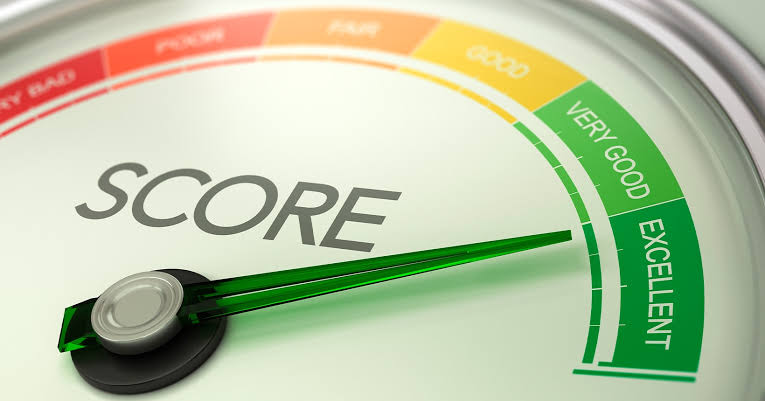
Profissionais autônomos que buscam ampliar o limite de crédito e obter melhores condições em empréstimos e financiamentos encontram no gerenciamento do score de crédito uma ferramenta essencial. A pontuação, que varia de 0 a 1000, serve como um currículo financeiro que indica às instituições o risco de inadimplência, influenciando diretamente a aprovação de cartões e a definição das taxas de juros.
Para quem trabalha por conta própria, o principal desafio costuma ser a comprovação de renda, uma vez que não há emissão de holerites tradicionais. Para contornar essa dificuldade, o mercado financeiro aceita alternativas como extratos bancários dos últimos meses, Declaração de Imposto de Renda, notas fiscais, recibos de pagamento autônomo e a formalização por meio do MEI.
A construção de um score sólido exige disciplina e foco em pilares fundamentais, sendo o pagamento pontual das contas o fator de maior peso. Especialistas orientam a manter as contas essenciais de consumo registradas no próprio CPF, além de adotar o débito automático para evitar pequenos atrasos que possam prejudicar a média temporariamente.
Outra alternativa recente para movimentar o histórico financeiro é a conexão de contas bancárias por meio do Open Finance, permitindo que birôs de crédito como a Serasa avaliem a rotina de transações e saldos. Embora o recurso não garanta um aumento imediato na pontuação ou a aprovação automática de crédito, ele oferece uma visão mais ampla do comportamento financeiro do consumidor.
A regularização de dívidas em aberto é um passo obrigatório para quem deseja subir de faixa na pontuação, que é classificada entre risco alto, médio e baixo de inadimplência. Quitar pendências negativadas por meio de plataformas de negociação e evitar o acúmulo de consultas frequentes ao CPF são medidas recomendadas para recuperar a reputação no mercado.
Além disso, o planejamento financeiro rigoroso e a contenção de pedidos excessivos de novos cartões ajudam a manter o perfil atrativo para os bancos. O uso consciente do limite disponível e a manutenção de dados cadastrais atualizados completam o conjunto de ações necessárias para conquistar linhas de financiamento mais vantajosas e limites elevados.
Fontes consultadas
- Score de crédito: saiba como aumentar o seu blog.ailos.coop.br
- Score de Crédito em 2026: Como Consultar e Aumentar Rápido credited.com.br
- Seu score não sobe? Conecte seu banco grátis e aumente sua pontuação bemotors.com.br
- Empréstimo para autônomo: melhores opções em 2026 | Financera financera.com.br