Planos da Igreja Batista da Lagoinha reacendem debate sobre imunidade tributária
Discussões sobre a internacionalização de patrimônio e criação de fundos imobiliários expõem a falta de fiscalização e o uso de benefícios fiscais por entidades religiosas.
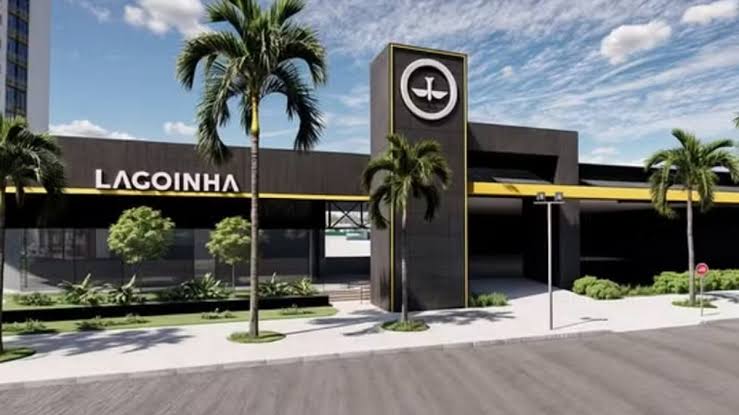
A venda de imóveis e os planos de internacionalização de bens articulados pelo pastor André Valadão, líder da Igreja Batista da Lagoinha, com a participação do empresário Daniel Vorcaro, trouxeram novamente ao centro das discussões públicas os limites e as regras da imunidade tributária concedida a templos religiosos no Brasil. As conversas que motivaram a repercussão foram interceptadas pela Polícia Federal durante as investigações da Operação Compliance Zero e revelaram estratégias para expandir o patrimônio da denominação.
Entre as propostas debatidas pelos envolvidos estava a criação de um fundo imobiliário destinado a transformar os valores pagos em aluguéis pelas congregações em patrimônio próprio, além de uma promessa de injeção financeira para apoiar a expansão da rede. Atualmente, o conjunto de propriedades vinculadas à Lagoinha abrange diversos imóveis em municípios mineiros, avaliados em dezenas de milhões de reais, levantando questionamentos sobre a crescente aproximação entre a gestão de ativos religiosos e o mercado financeiro.
Especialistas no direito aplicados às instituições religiosas apontam que a imunidade tributária prevista pela Constituição Federal brasileira protege essas entidades da cobrança de impostos, inclusive do IPTU sobre imóveis alugados, desde que possuam CNPJ ativo e contabilidade regular. No entanto, o benefício carece de exigências de contrapartidas assistenciais obrigatórias e sofre com uma fiscalização considerada prática e praticamente inexistente pelo Estado.
Juristas e pesquisadores da área alertam que a carência de supervisão efetiva abre brechas para que líderes religiosos utilizem a estrutura das instituições para ocultar bens de luxo e bens particulares, buscando a sonegação fiscal. A criação de fundos de investimento imobiliário com templos também é apontada por críticos como uma transmutação da entidade religiosa em uma corporação voltada ao lucro, penalizando os fiéis que continuariam a pagar aluguel por espaços construídos com suas próprias doações.
Além do debate tributário, o cenário envolvendo as lideranças religiosas e o mercado financeiro abrange a criação de instituições de pagamento e fintechs vinculadas a grandes denominações evangélicas. Analistas do setor avaliam que a movimentação de grandes somas de dinheiro por meio de estruturas financeiras próprias pode atender tanto a propósitos de gestão interna quanto a interesses de expansão de capital no mercado, ampliando o poder de influência dessas organizações.
Enquanto o debate sobre a necessidade de reformas na legislação avança de forma lenta no Parlamento brasileiro, defensores de uma regulamentação mais rígida sugerem que o benefício fiscal deveria ser condicionado a critérios como transparência contábil rigorosa, comprovação de atuação social proporcional ao porte da instituição e restrições à abertura descontrolada de filiais.
Fontes consultadas
- Fé VIP e Lagoinha: como plano de Valadão e Vorcaro inflama debate da imunidade de igrejas giro19.com.br
- Áudio revela pedido de André Valadão para Nikolas não atacar Vorcaro; confira - Metro 1 metro1.com.br
- Defesa classifica indiciamento de Vorcaro como “frágil e absurdo” br.jetss.com
- Ex-sócio acusa Vorcaro de orientar respostas falsas a auditores oantagonista.com.br
- Fé VIP e Lagoinha: como plano de Valadão e Vorcaro inflama debate da imunidade de igrejas apublica.org