Desigualdade socioeconômica dita o uso do crédito no Brasil, aponta estudo
Enquanto famílias de alta renda utilizam limites bancários para planejamento e vantagens, as classes mais vulneráveis recorrem a empréstimos para cobrir despesas cotidianas e dívidas.
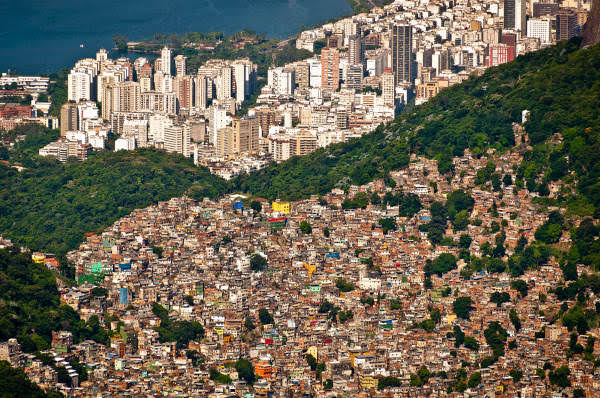
A relação da população brasileira com o crédito reflete diretamente as disparidades sociais do país, segundo um levantamento recente realizado pela Zoop em parceria com a PiniOn. Enquanto os consumidores de maior poder aquisitivo utilizam os recursos financeiros de maneira tática para programar compras e acumular benefícios, as famílias de baixa renda dependem dessas linhas para fechar o orçamento doméstico e quitar débitos em atraso.
A pesquisa revela que seis em cada dez brasileiros, o equivalente a 61% da população, possuem atualmente algum tipo de crédito disponível em seu próprio nome. Por outro lado, 19% já tiveram acesso no passado, mas perderam o limite, 10% utilizam crédito em nome de terceiros e outros 10% nunca tiveram qualquer oportunidade de acesso a essas ferramentas financeiras.
O abismo social fica evidente ao observar o recorte por classes. Na base da pirâmide, formada pelas classes D e E, quase metade dos cidadãos, ou seja, 49%, está completamente excluída do mercado formal de crédito. Esse índice diminui para 27% na classe C e despenca para apenas 12% entre os consumidores situados nas classes A e B.
Mesmo entre aqueles que conseguem aprovação de alguma linha em seu próprio nome, a realidade é distinta conforme a renda. Entre os mais vulneráveis, 36% afirmam que o limite concedido é insuficiente. Em contrapartida, nas classes de maior poder aquisitivo, 56% relatam possuir sobra de limite disponível em suas contas.
Essa disparidade econômica também define a finalidade de cada recurso tomado. Entre os entrevistados das classes A e B, 52% utilizam o crédito para parcelar compras planejadas e 32% buscam vantagens como programas de pontos e cashback. Já na classe D e E, o cenário muda drasticamente: 26% usam o dinheiro emprestado para complementar a renda no fim do mês e 25% recorrem ao crédito estritamente para pagar contas atrasadas ou dívidas pendentes.
No que diz respeito à origem dos recursos, os bancos digitais e as fintechs lideram a preferência dos brasileiros que mantêm crédito próprio, sendo citados por 59% dos entrevistados. Os bancos tradicionais aparecem em segundo lugar, lembrados por 39% da amostra, seguidos por financiamentos em lojas com 22% e pelo crédito consignado com 13%.
O levantamento também mapeou o interesse dos consumidores em novas ferramentas para os próximos meses, destacando o Pix parcelado como o principal foco de atenção de 47% dos brasileiros. O estudo escutou mais de duas mil pessoas em todas as regiões do país, abrangendo diferentes faixas etárias e classes sociais para traçar o panorama atual do crédito nacional.
Fontes consultadas
- Numeróloga de Anitta faz previsões para 2027; descubra o que esperar do seu ano pessoal claudia.abril.com.br
- Ricos usam crédito para planejar e baixa renda, para fechar o mês valorinveste.globo.com