Reforma Tributária e o Desafio da Transição e Créditos no Brasil
A convivência entre os antigos e os novos tributos sobre o consumo entre 2026 e 2033 gera preocupações jurídicas e operacionais para empresas e autoridades fiscais.
A implementação da reforma tributária do consumo no Brasil, iniciada com a fase experimental em 2026, inaugura um período de profunda transformação que se estenderá até 2033. O novo modelo, fundamentado no Imposto sobre Valor Agregado Dual, substitui tributos tradicionais como PIS, Cofins, ICMS, ISS e parte do IPI pela Contribuição sobre Bens e Serviços e pelo Imposto sobre Bens e Serviços.
Durante os anos de transição, as empresas brasileiras enfrentarão o desafio inédito de operar sob a vigência simultânea de legislações distintas. Essa convivência temporária de sistemas exige a manutenção de apurações paralelas, a revisão de contratos, a adaptação de preços e a gestão complexa de obrigações acessórias, cenário considerado propício para o aumento da litigiosidade.
Um dos pontos mais sensíveis apontados por especialistas jurídicos envolve o aproveitamento, a compensação e o ressarcimento de créditos tributários acumulados sob o regime anterior. A ausência de precedentes jurisprudenciais sobre a migração de créditos entre sistemas distintos gera preocupações iniciais quanto à segurança jurídica para os contribuintes.
Outro fator central na nova estrutura é a adoção da tributação no destino, cujo objetivo é mitigar a antiga guerra fiscal e direcionar a arrecadação para o local onde efetivamente ocorre o consumo. Contudo, a operacionalização dessa regra em operações digitais, comércio eletrônico e marketplaces poderá suscitar divergências interpretativas entre estados, municípios e o fisco federal.
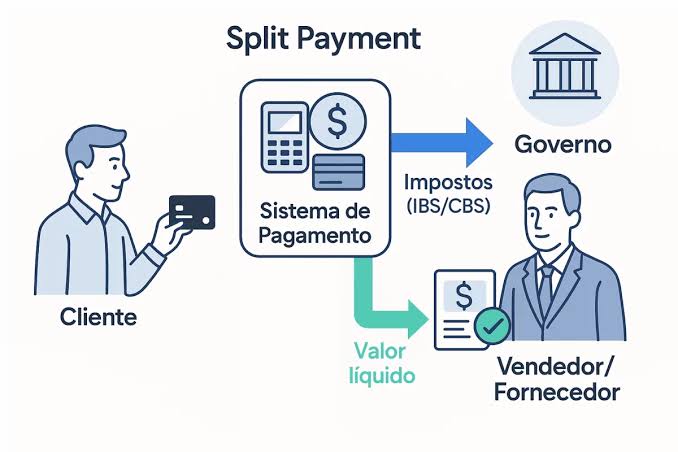
A introdução do mecanismo de split payment, projetado para automatizar o recolhimento do IBS e da CBS durante a liquidação financeira da operação, também traz expectativas mistas. Embora prometa reduzir a inadimplência e a sonegação, falhas operacionais, retenções indevidas e inconsistências cadastrais decorrentes da automação podem gerar impactos financeiros imediatos e novos focos de contencioso administrativo e judicial.
Diante desse complexo cenário de transição, a conformidade fiscal dependerá não apenas da capacidade de arrecadação automatizada, mas principalmente do estabelecimento de mecanismos ágeis e seguros para a correção rápida de eventuais distorções operacionais enfrentadas pelas empresas brasileiras.
Fontes consultadas
- Debate presidencial da Record com Lula e Flávio Bolsonaro é cancelado correio24horas.com.br
- ¿Estar en Buró de Crédito frena tu crédito hipotecario? Esto dice el Infonavit en 2026 vanguardia.com.mx
- Crédito hipotecario: cuánto puede comprar según su sueldo expreso.ec
- Los botánicos no dan crédito: descubren un nenúfar gigante con hojas de 2 metros después de verlo en Instagram radiomitre.cienradios.com
- Reforma tributária e contencioso do IBS e CBS: Desafios da transição - Migalhas migalhas.com.br